Zakelijk rijden
Pseudo-eindheffing: wat het je kost en wat je eraan doet
Vanaf 1 januari 2027 betaal je als werkgever elk jaar 12 procent van de cataloguswaarde voor elke brandstofauto van de zaak die ook prive wordt gereden. Voor een auto van 45.000 euro is dat 5.400 euro per jaar. Voor een volledig elektrische auto betaal je niets.
12%
Van de cataloguswaarde per jaar, inclusief btw en aanschafbelasting. Per kalendermaand berekend, dus 1 procent per maand dat de auto beschikbaar is.
Jij betaalt
De werkgever draagt de heffing af via de loonaangifte. Je mag het bedrag niet doorberekenen aan je medewerker. Het komt bovenop de bijtelling.
0 euro
Voor een volledig elektrische auto of een waterstofauto. Ook bestelauto’s op grijs kenteken vallen buiten de heffing.
Voor wie
Wanneer geldt het wel en wanneer niet?
Je betaalt wel
- Personenauto’s op benzine, diesel of gas
- Hybride auto’s en plug-in hybrides, want die stoten nog uit
- Auto’s die je least of huurt en aan een medewerker geeft
- Auto’s waarmee je medewerker van huis naar kantoor rijdt
- De auto van de directeur-grootaandeelhouder in de eigen bv
Je betaalt niet
- Volledig elektrische auto’s en waterstofauto’s
- Bestelauto’s en vrachtwagens op grijs kenteken
- Auto’s die echt alleen zakelijk worden gebruikt, ook niet voor woon-werkverkeer, met een sluitende rittenregistratie en controle daarop
- Een vervangende auto bij onderhoud, reparatie of schade, de eerste 14 dagen per reparatieperiode
- Kort gebruik van een huurauto of deelauto, maximaal 7 aaneengesloten dagen per auto per jaar, tot en met 2030
Rekenhulp
Wat kost jouw volgende auto?
Kies hieronder het model dat je op het oog hebt. Wij vullen de cataloguswaarde in met de prijzen uit onze eigen prijslijst en rekenen meteen uit wat de heffing je kost. Je ziet ook wat het scheelt als je de auto nog dit jaar krijgt of als je voor de elektrische versie kiest.
Kies het model dat je op het oog hebt.
De cataloguswaarde is de grondslag van de heffing: de catalogusprijs inclusief btw en aanschafbelasting.
Dit bepaalt of je onder de overgangsregeling valt.
Wij rekenen de periode 2027 tot en met 2031 door, per kalendermaand. De prijzen komen uit onze eigen prijslijsten en zijn een indicatie, geen offerte. Lees de voorwaarden.
Voorwaarden en uitgangspunten van de rekenhulp
Zo rekent de rekenhulp
- De heffing is 12 procent van de cataloguswaarde per jaar. De wet rekent per kalendermaand: elke maand waarin de auto minstens een dag ter beschikking staat, telt voor 1 procent mee. Een begonnen maand telt dus als een hele maand.
- De rekenhulp telt de maanden vanaf de startmaand tot en met de laatste maand van de looptijd. Loopt een contract halverwege een maand af, dan telt die maand in werkelijkheid ook nog mee.
- Wij rekenen de periode 2027 tot en met 2031 door. De heffing loopt daarna gewoon door.
- De cataloguswaarde is de catalogusprijs inclusief btw en aanschafbelasting op de datum van eerste toelating, zonder korting. Voor auto’s ouder dan 25 jaar geldt de waarde in het economisch verkeer.
- Wil je meer dan een auto van hetzelfde model bestellen, vul dan het aantal in. De rekenhulp vermenigvuldigt de uitkomst.
- Kies je Nog in 2026, dan rekenen wij met december 2026 als maand waarin je de auto krijgt. De looptijd loopt vanaf die maand.
- De rekenhulp gaat ervan uit dat de auto ook prive gebruikt mag worden, want dan geldt de heffing. Mag dat niet en kun je dat aantonen, dan betaal je niets. Lees het kopje Privegebruik hieronder.
- Wil je meer dan een auto, vermenigvuldig de uitkomst dan zelf met het aantal. Of laat het ons doorrekenen.
Overgangsregeling
- Auto’s die je voor 1 januari 2027 ter beschikking stelt, tellen pas mee vanaf januari 2031. Dat staat in het Belastingplan 2027, dat op 15 september 2026 is ingediend. De Tweede en Eerste Kamer stemmen daar eind 2026 over.
- De overgangsregeling hoort bij de auto en bij jou als werkgever, niet bij de medewerker. Neemt een collega de auto over, dan blijft de regeling gelden. Gaat de auto mee naar een andere werkgever, dan is dat een nieuwe terbeschikkingstelling.
- Daarom vraagt de rekenhulp vanaf wanneer jij de auto ter beschikking stelt, niet wie erin rijdt.
Privegebruik
- De heffing geldt als de auto ook prive gebruikt mag worden. Woon-werkverkeer telt hierbij als privegebruik, anders dan bij de bijtelling. Rijdt je medewerker minstens een keer per maand rechtstreeks van huis naar de vaste werkplek, dan valt de auto eronder.
- De grens van 500 kilometer en de verklaring geen privegebruik horen bij de bijtelling en gelden niet voor de pseudo-eindheffing.
- Alleen zakelijk gebruik betekent: de auto wordt niet prive en niet voor woon-werkverkeer gebruikt, met een schriftelijk verbod op privegebruik, een sluitende rittenregistratie en aantoonbare controle daarop.
Geen heffing
- Volledig elektrische auto’s en waterstofauto’s.
- Bestelauto’s en vrachtwagens op grijs kenteken.
- Hybride auto’s en plug-in hybrides vallen wel onder de heffing.
- Een vervangende auto bij onderhoud, reparatie, schade of een bandenwissel: de eerste 14 dagen per reparatieperiode.
- Kort gebruik van een huurauto of deelauto: maximaal 7 aaneengesloten dagen, een keer per jaar per auto per werkgever. Deze uitzondering geldt tot en met 2030.
- Zowel handgeschakelde lesauto’s als benzine-/diesel- of hybride automaten.
Wie betaalt
De werkgever betaalt de heffing via de loonaangifte, uiterlijk bij het tweede aangiftetijdvak van het jaar erna. Je mag de heffing niet doorberekenen aan je medewerker. De heffing komt bovenop de bijtelling die je medewerker betaalt. Ook een directeur-grootaandeelhouder met een auto van de eigen bv valt eronder.
Waar de prijzen vandaan komen
- De prijzen komen uit onze eigen centrale prijslijst, dezelfde bron waarmee wij de modelpagina’s vullen. Wij werken die wekelijks bij.
- Wij rekenen met de fiscale waarde per uitvoering: netto catalogusprijs plus btw plus aanschafbelasting. Dat is precies de grondslag van de pseudo-eindheffing.
- Je ziet de vanafprijs van de goedkoopste uitvoering. Met de schuif ga je naar je eigen uitvoering, tot aan de duurste van dat model.
- Opties en accessoires die je erbij bestelt, tellen mee in de cataloguswaarde en zitten niet in dit bedrag.
- Weet je de uitvoering al? Vraag ons de exacte fiscale waarde, dan rekenen wij het precies voor je door.
Geen advies
De uitkomst is een indicatie op basis van de regels zoals die op 18 september 2026 bekend zijn, inclusief het Belastingplan 2027 van Prinsjesdag. Het is geen fiscaal advies. Vraag je boekhouder of belastingadviseur om de berekening voor jouw situatie. Wijzigingen voorbehouden.
Aan de slag
Wat kun je nu doen?
Je hebt vier keuzes. Welke het beste past, hangt af van je wagenpark en van het moment waarop je contracten aflopen.
Nu nog uitgeven
Geef je een brandstofauto voor 1 januari 2027 aan een medewerker, dan val je onder de overgangsregeling en betaal je pas vanaf 2031. Dat scheelt vier jaar heffing.
Overstappen op elektrisch
Voor een volledig elektrische auto betaal je niets, ook niet na 2031. Je medewerker heeft in 2027 bovendien een bijtelling van 20 procent over de eerste 30.000 euro, waar een brandstofauto op 22 procent zit.
Privegebruik uitsluiten
Wordt de auto echt alleen zakelijk gebruikt, dus ook niet voor woon-werkverkeer, dan is er geen heffing. Je moet dat wel kunnen aantonen: een schriftelijk verbod op privegebruik, een sluitende rittenregistratie en controle daarop. De grens van 500 kilometer uit de bijtelling geldt hier niet.
Kiezen voor een bestelauto
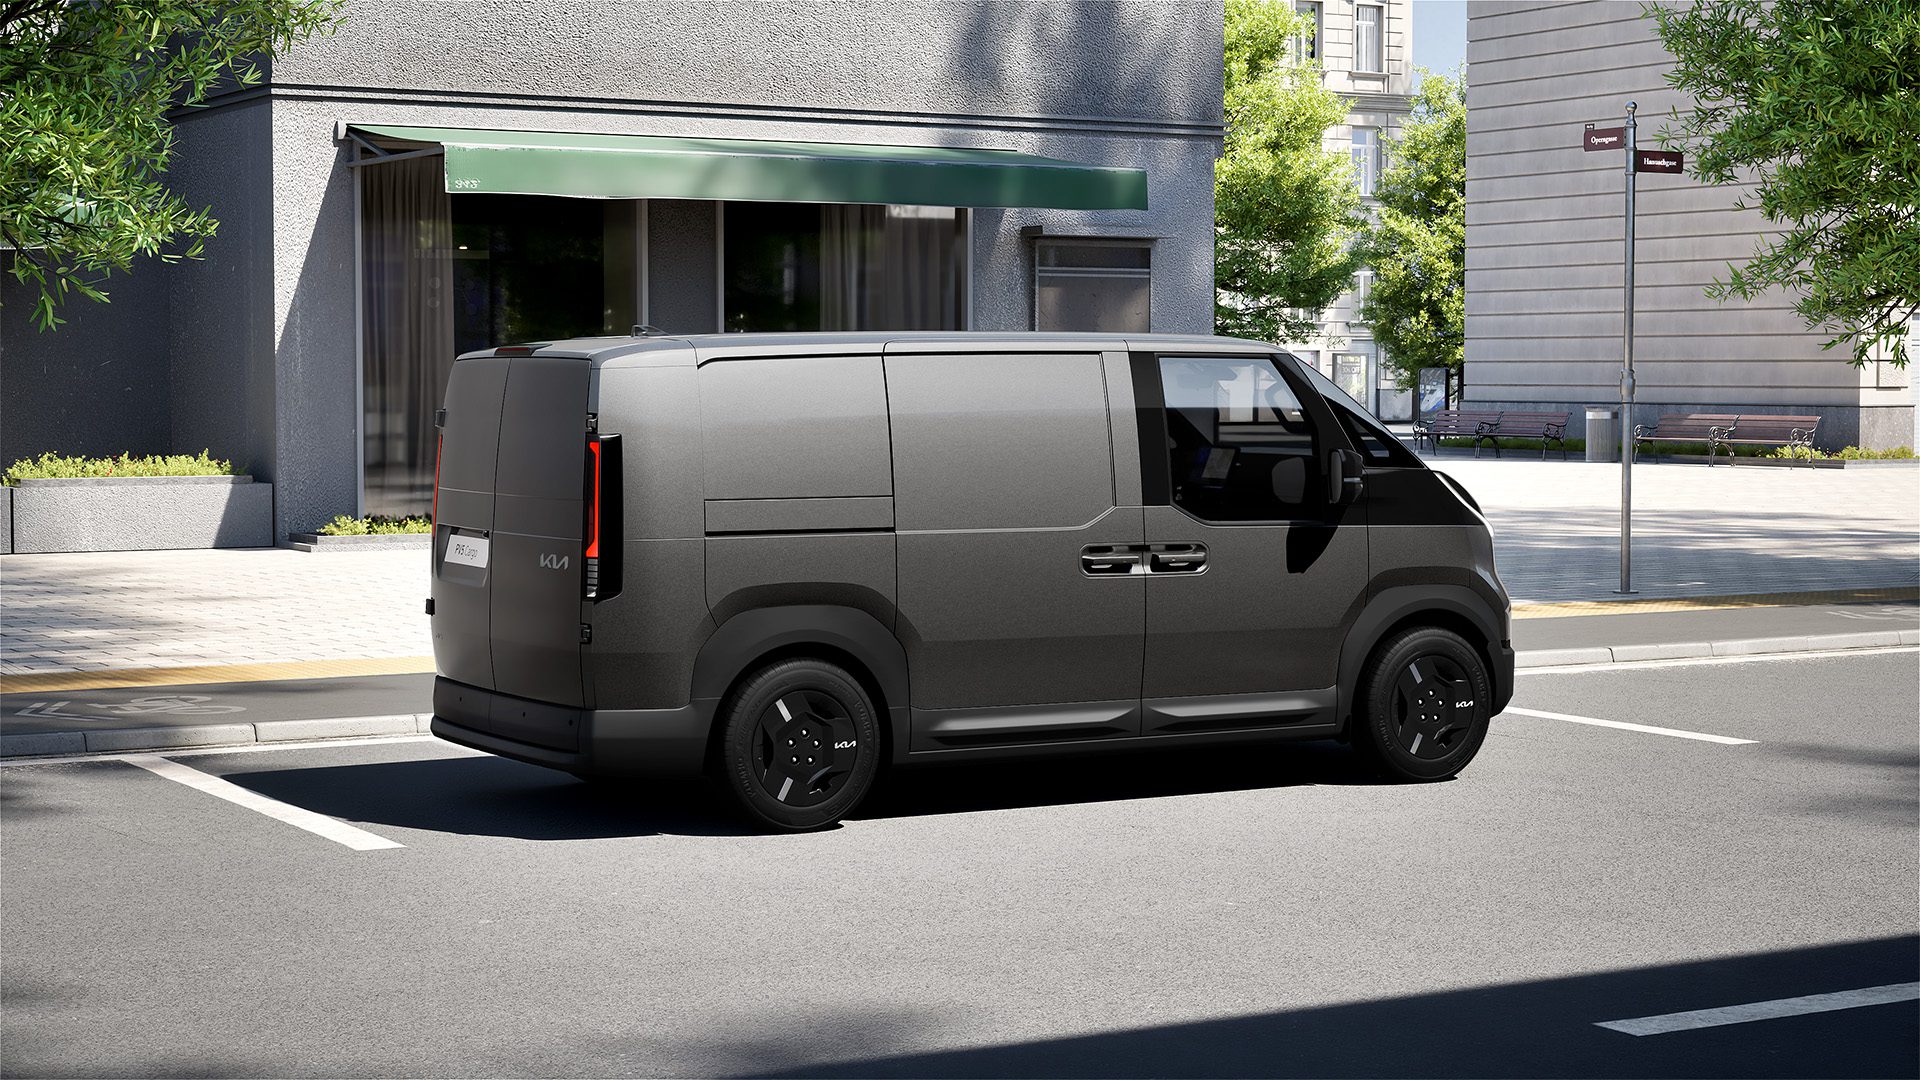
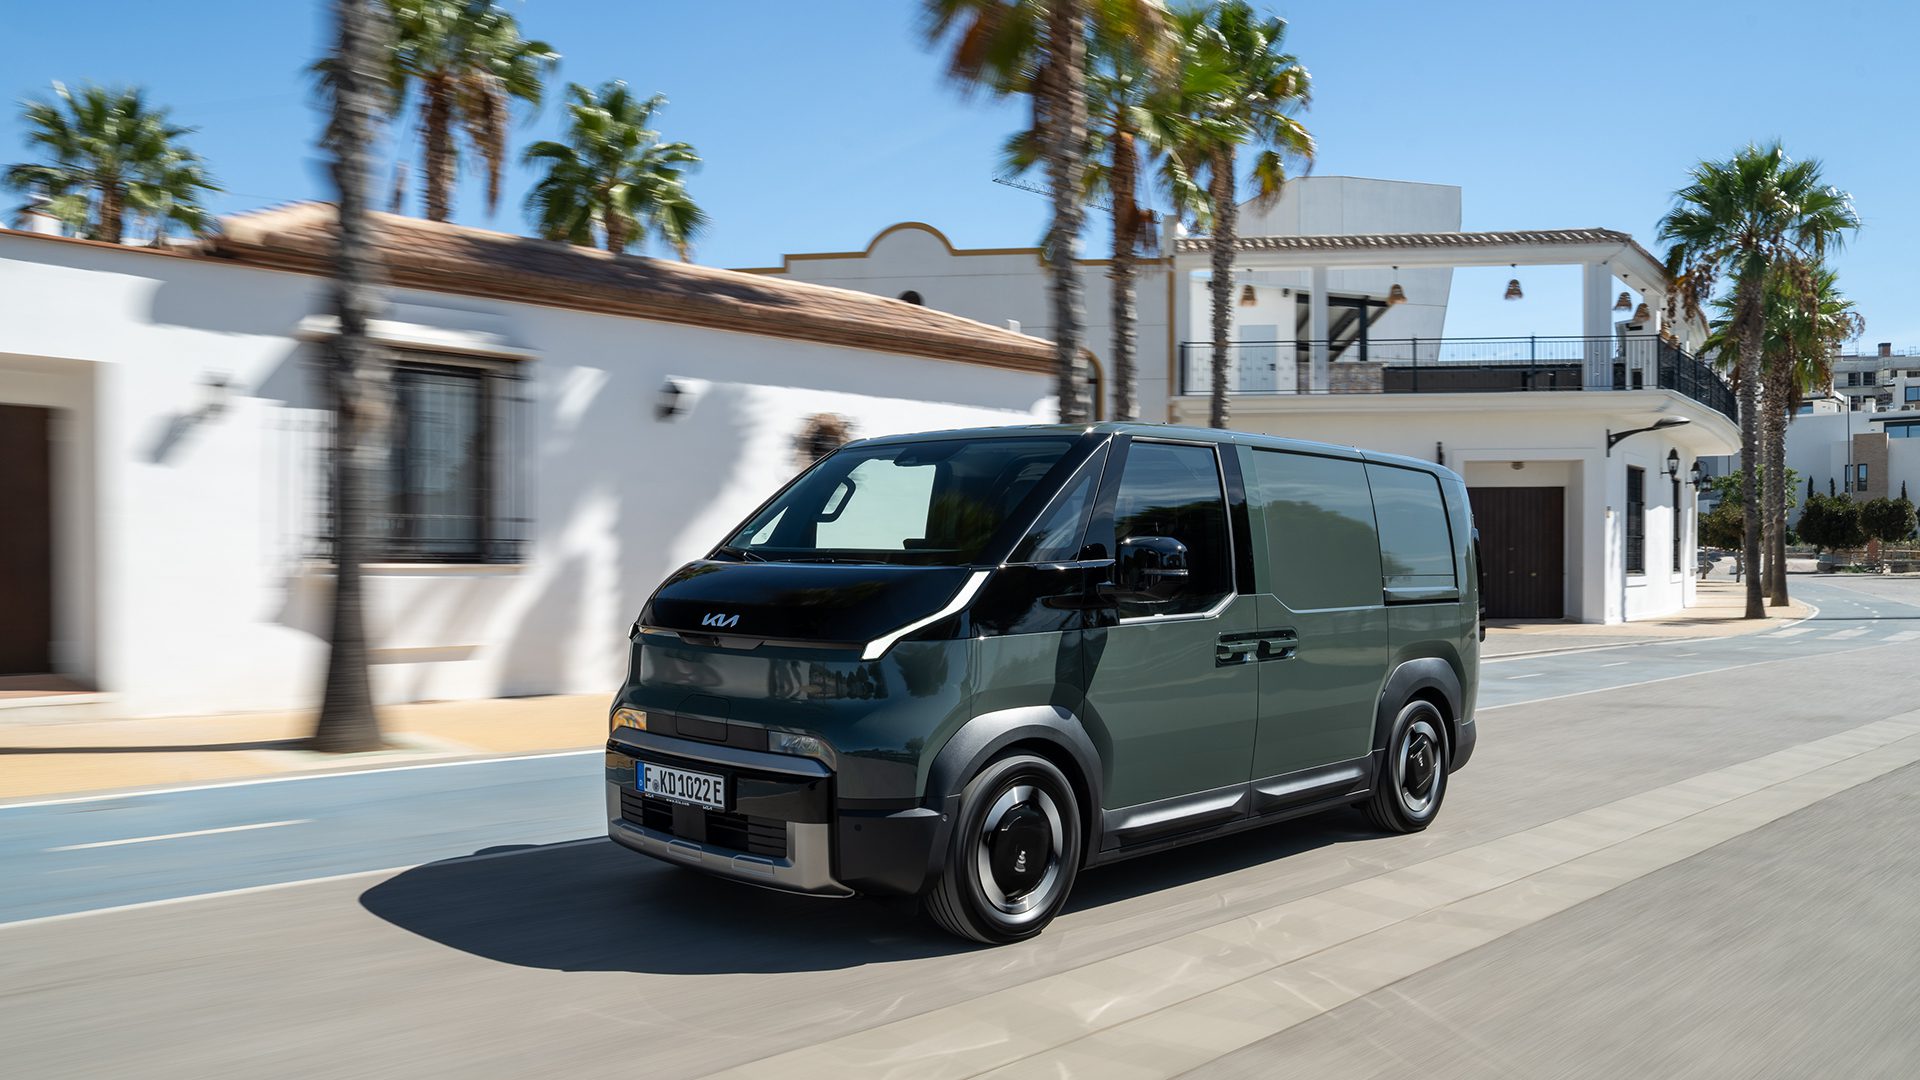
Bestelauto’s op grijs kenteken vallen buiten de regeling. Voor veel bedrijven is een elektrische bestelauto zoals de Kia PV5 Cargo een logische stap.
Zonder heffing
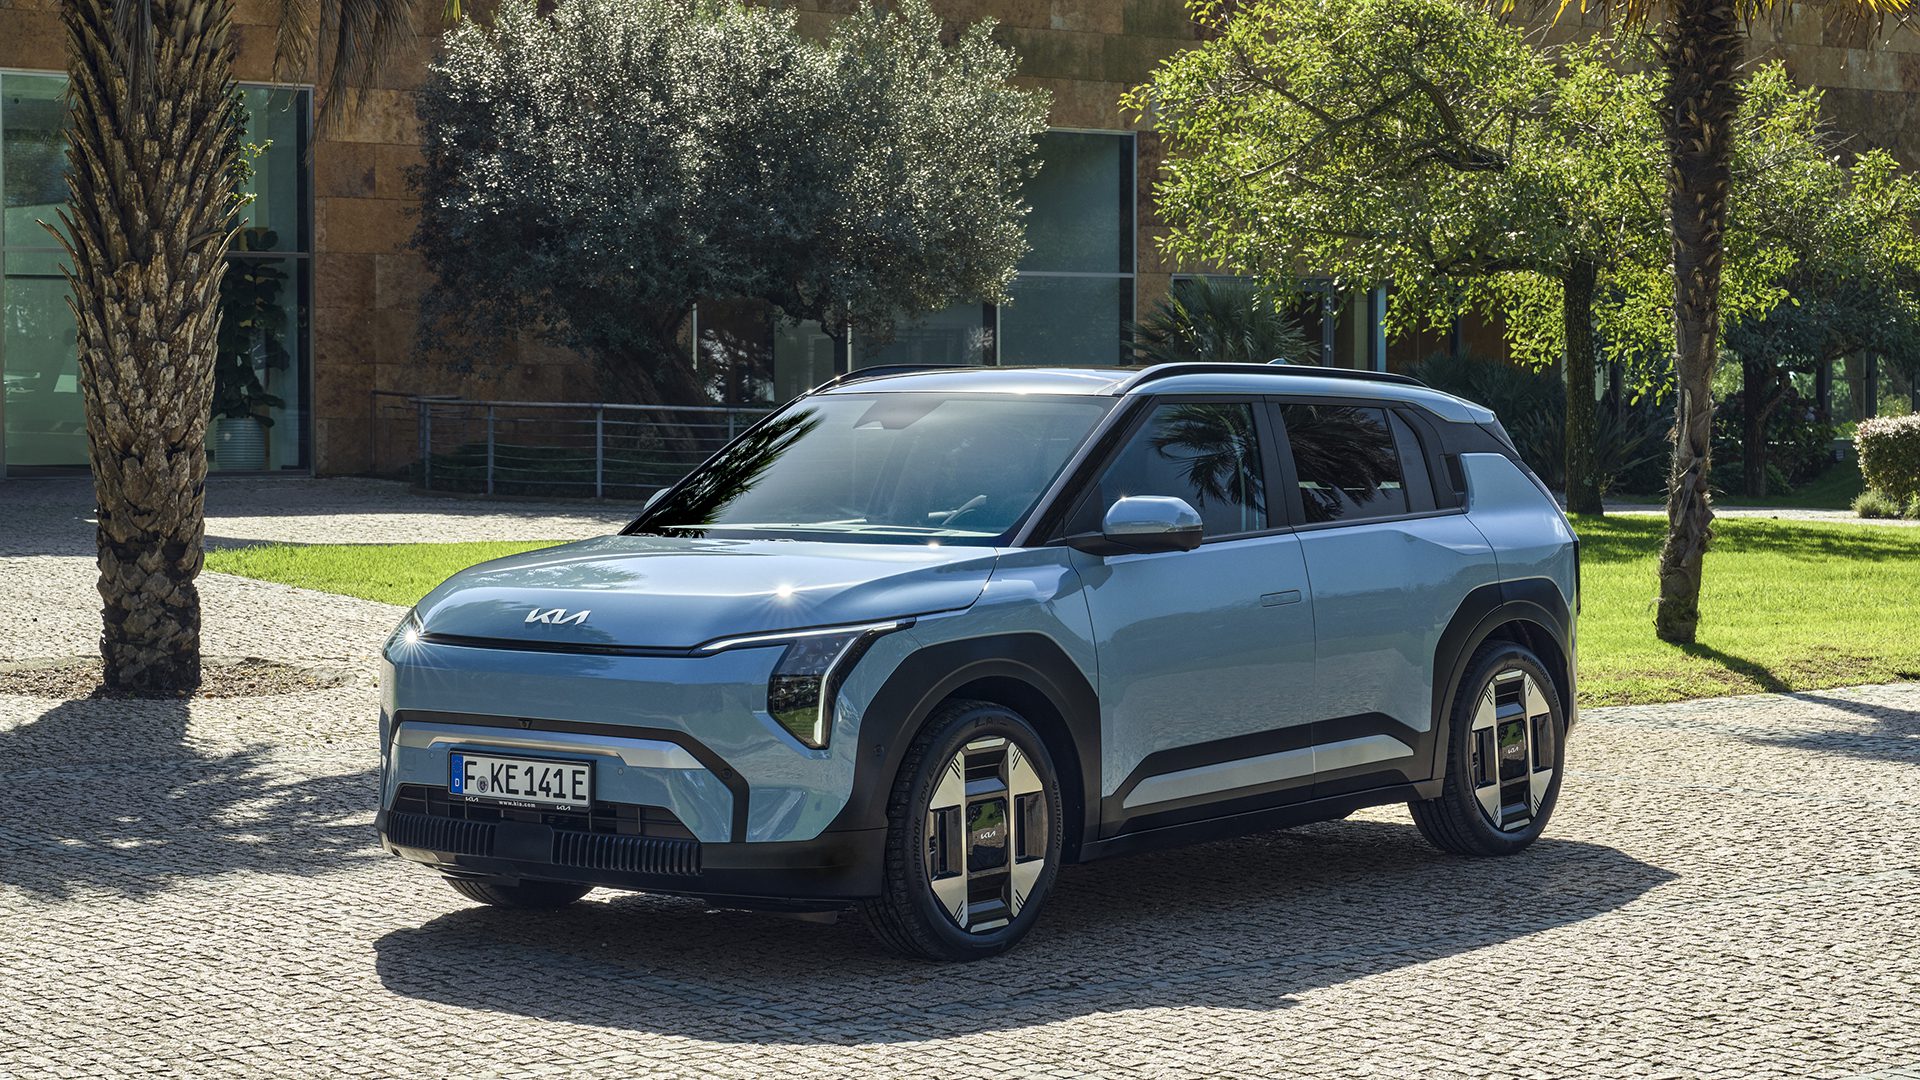
Deze Kia’s kosten je geen pseudo-eindheffing
Elke volledig elektrische Kia valt buiten de regeling, van de compacte EV3 tot de bedrijfswagen PV5 Cargo. Bekijk wat er bij je wagenpark past.
Waarom nu
Wachten wordt duur
De regeling staat in het Belastingplan 2026 en is eind 2025 aangenomen. Het Belastingplan 2027, op Prinsjesdag 15 september 2026 ingediend, verlengt de overgangsregeling tot en met 31 december 2030. De Tweede en Eerste Kamer stemmen daar eind 2026 over.
Nu tot eind 2026
Nog buiten schot
Alles wat je in deze periode uitgeeft aan een medewerker valt onder de overgangsregeling. Levertijden lopen op, dus bestellen kan niet tot het laatste moment wachten.
Vanaf 1 januari 2027
De heffing gaat lopen
Elke nieuwe brandstofauto met privegebruik kost je meteen 12 procent van de cataloguswaarde per jaar. De heffing over 2027 betaal je uiterlijk bij het tweede aangiftetijdvak van 2028.
Vanaf 1 januari 2031
Ook je oude auto’s
De overgangsregeling stopt. Dan betaal je voor elke brandstofauto in je wagenpark, ook voor de auto’s die er al jaren rijden.
Vragen
Veelgestelde vragen
Komt de heffing bovenop de bijtelling?
Ja. De bijtelling betaalt je medewerker via het loon. De pseudo-eindheffing betaal jij als werkgever. Ze staan los van elkaar en je betaalt ze allebei.
Mag ik de kosten doorberekenen aan mijn medewerker?
Nee. De wet bepaalt dat je de heffing niet direct of indirect mag doorbelasten aan je medewerker.
Geldt het ook voor een hybride of een plug-in hybride?
Ja. De heffing geldt voor elke personenauto met een uitstoot boven 0 gram per kilometer. Alleen volledig elektrische auto’s en waterstofauto’s vallen erbuiten.
Telt woon-werkverkeer echt als privegebruik?
Ja. Rijdt je medewerker minimaal een keer per maand rechtstreeks van huis naar kantoor, dan geldt dat als privegebruik en ben je de heffing verschuldigd.
Mijn medewerker rijdt minder dan 500 kilometer prive. Betaal ik dan geen heffing?
Jawel, als de auto ook voor woon-werkverkeer wordt gebruikt. De grens van 500 kilometer en de verklaring geen privegebruik horen bij de bijtelling en gelden niet voor de pseudo-eindheffing. Je betaalt alleen niets als de auto helemaal niet prive en niet voor woon-werkverkeer wordt gebruikt, en je dat kunt aantonen met een sluitende rittenregistratie en controle daarop.
Wanneer moet ik betalen?
Je geeft de heffing op in de loonaangifte. De heffing over 2027 betaal je uiterlijk bij het tweede aangiftetijdvak van 2028. Je hoeft dus niet elke maand af te dragen.
Wat als mijn auto ouder is dan 25 jaar?
Voor personenauto’s ouder dan 25 jaar geldt de waarde in het economisch verkeer als grondslag, in plaats van de cataloguswaarde.
Geldt het ook voor mij als directeur-grootaandeelhouder?
Ja. Stelt je eigen bv een auto met uitstoot aan je ter beschikking en gebruik je die ook prive, dan betaalt de bv de heffing.
Kan de regeling nog veranderen?
De heffing zelf is aangenomen en gaat op 1 januari 2027 in. De verlenging van de overgangsregeling tot en met 31 december 2030 en de uitzonderingen voor vervangend vervoer, kort gebruik en lesauto’s staan in het Belastingplan 2027, dat op 15 september 2026 is ingediend. De Tweede en Eerste Kamer stemmen daar eind 2026 over. Wij houden het voor je in de gaten.
Wat als een andere medewerker de auto overneemt?
De overgangsregeling hoort bij de auto, niet bij de medewerker. Stel je een auto voor 2027 ter beschikking en krijgt een collega hem later, dan blijft de overgangsregeling gelden zolang de auto bij jou als werkgever blijft. Neemt een medewerker de auto mee naar een andere werkgever, dan is dat een nieuwe terbeschikkingstelling en betaalt die werkgever meteen.
Zullen we jouw wagenpark doorrekenen?
Neem je kentekens en je contracteinddata mee. Binnen een half uur weet je wat de heffing je kost en wat de alternatieven zijn. Bel ons gerust of loop binnen in onze showroom in Velserbroek.
Disclaimer
De informatie op deze pagina is gebaseerd op de regels zoals die op 18 september 2026 bekend zijn. De pseudo-eindheffing is opgenomen in het Belastingplan 2026 en gaat in op 1 januari 2027. De verlenging van de overgangsregeling en de uitzonderingen staan in het Belastingplan 2027, dat op 15 september 2026 is ingediend en eind 2026 door de Tweede en Eerste Kamer wordt behandeld. De bedragen in de rekenhulp zijn een indicatie en afhankelijk van je persoonlijke fiscale situatie. Raadpleeg altijd je belastingadviseur of boekhouder voor advies op maat. Actuele informatie vind je bij de Belastingdienst en op rijksoverheid.nl. Typefouten en wijzigingen voorbehouden.